Vesting i reverse vesting w PSA – co to jest, jak działa cliff i jak zapisać harmonogram?
Founder otrzymuje 30% akcji spółki, a po kilku miesiącach rezygnuje z dalszej pracy nad projektem. Bez dodatkowych zabezpieczeń może nadal pozostać akcjonariuszem z całym swoim pakietem. Vesting i reverse vesting mają ograniczać właśnie takie ryzyko – wiążą prawa do akcji z dalszym zaangażowaniem w spółkę, upływem czasu albo realizacją określonych warunków.
W Prostej Spółce Akcyjnej takie rozwiązania są szczególnie interesujące, ponieważ PSA pozwala obejmować akcje także w zamian za pracę lub usługi. Nie oznacza to jednak, że Kodeks spółek handlowych zawiera gotowy mechanizm vestingu. Pojęcia „vesting”, „reverse vesting” czy „cliff” pochodzą z praktyki transakcyjnej, a ich działanie trzeba przełożyć na konkretne postanowienia umowy spółki, umowy akcjonariuszy, dokumentów inwestycyjnych i zasad rozporządzania akcjami. KSH daje do tego kilka narzędzi, ale nie zastępuje dobrze przygotowanej dokumentacji.
Vesting i reverse vesting – jaka jest między nimi różnica?
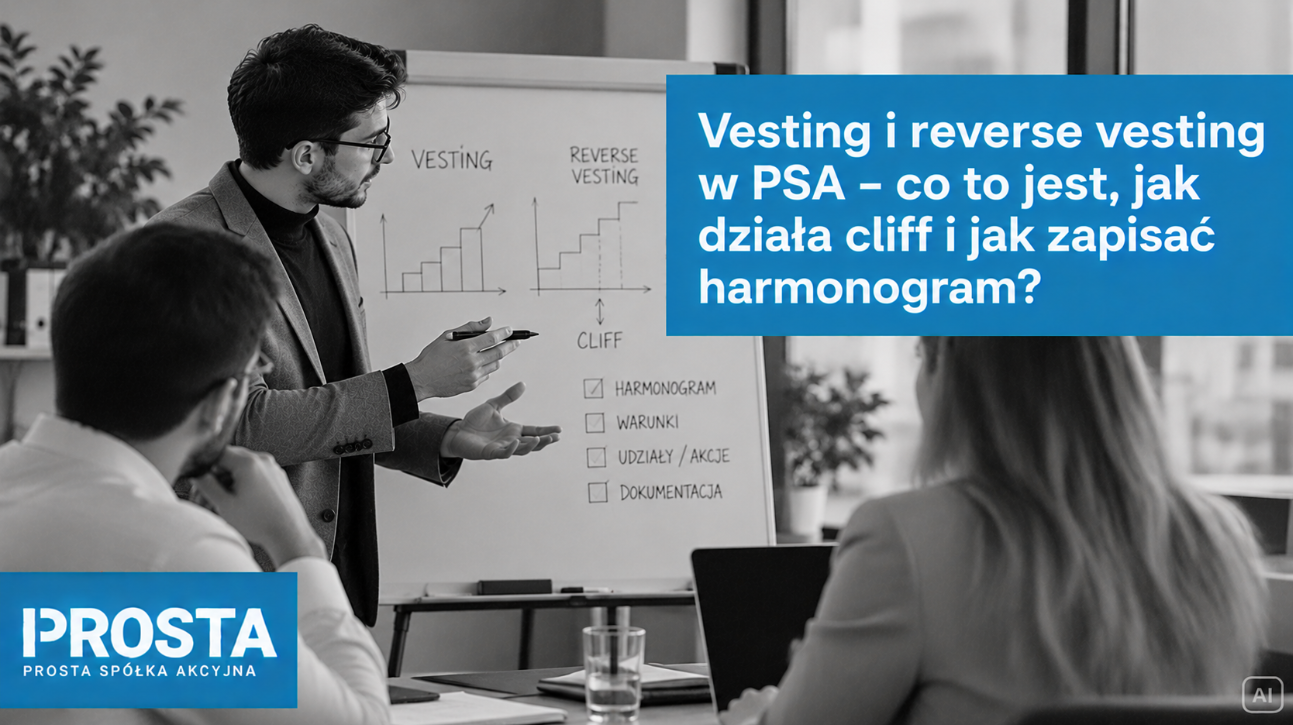
Vesting oznacza stopniowe nabywanie uprawnienia do określonej puli akcji. Osoba objęta programem nie otrzymuje ekonomicznie całego pakietu „na zawsze” pierwszego dnia. Prawo do kolejnych części puli powstaje wraz z upływem czasu, osiąganiem określonych celów albo spełnianiem innych warunków. Taki model często stosuje się wobec managerów, kluczowych pracowników, współpracowników lub founderów, którzy dopiero mają zapracować na określoną część equity.
Reverse vesting działa od drugiej strony. Founder może od początku być właścicielem całego pakietu akcji, ale dokumentacja przewiduje, że w razie wcześniejszego odejścia będzie zobowiązany przenieść określoną część akcji, które nie zostały jeszcze objęte vestingiem, na wskazaną osobę lub podmiot albo uruchomi się inny wcześniej ustalony mechanizm. Z każdym kolejnym okresem liczba akcji objętych takim ryzykiem maleje.
To rozróżnienie jest ważne. W reverse vestingu akcje nie „znikają” automatycznie tylko dlatego, że founder przestał pracować w spółce. Jeżeli zostały już objęte i dana osoba jest akcjonariuszem, potrzebna jest konkretna podstawa prawna pozwalająca zrealizować uzgodniony scenariusz – na przykład obowiązek sprzedaży określonej części akcji, opcja call na rzecz innego akcjonariusza lub inwestora albo odpowiednio skonstruowany mechanizm umorzenia.
Dzięki temu można dopasować rozwiązanie do sytuacji. Przy founderze, który ma otrzymać znaczący pakiet już na początku projektu, naturalnym rozwiązaniem może być reverse vesting. Przy osobie dołączającej do zespołu później częściej stosuje się klasyczny vesting, w którym prawo do kolejnych akcji powstaje stopniowo.
Vesting schedule i cliff – jak wygląda harmonogram nabywania akcji?
Vesting schedule to harmonogram określający, kiedy konkretne części pakietu stają się należne uczestnikowi programu. Nie istnieje jeden harmonogram wymagany przez prawo. Można ustalić vesting dwuletni, trzyletni, czteroletni albo powiązany nie tylko z czasem, lecz także z wykonaniem określonych zadań.
W praktyce startupowej często spotyka się model czteroletni z rocznym cliffem. Nie jest to wymóg KSH ani obowiązkowy „standard PSA”, lecz przykład konstrukcji dobrze pokazującej sposób działania mechanizmu.
Załóżmy, że founder ma pakiet 12 000 akcji objętych czteroletnim vestingiem. Cliff wynosi 12 miesięcy. Przez pierwszy rok żadna część pakietu nie jest jeszcze uwalniana. Jeżeli founder odejdzie po 8 miesiącach, zgodnie z przyjętym modelem nie nabywa praw ekonomicznych do żadnej części pakietu objętego vestingiem.
Jeżeli pozostanie w spółce przez pełne 12 miesięcy, w pierwszym dniu po zakończeniu cliffu może zostać uwolnione 25% pakietu, czyli 3 000 akcji. Pozostałe 9 000 akcji może następnie vestować co miesiąc przez kolejne 36 miesięcy, po 250 akcji miesięcznie.
Cliff jest więc okresem początkowym, który trzeba przejść w całości, aby uzyskać pierwszą część pakietu. Chroni spółkę przed sytuacją, w której osoba dołącza do projektu na bardzo krótko, a mimo to zachowuje część equity.
Harmonogram nie musi być wyłącznie czasowy. Można połączyć go z mierzalnymi warunkami, np. uruchomieniem produktu, osiągnięciem określonego MRR, pozyskaniem licencji czy zakończeniem konkretnego etapu technologicznego. Trzeba jednak bardzo precyzyjnie określić, kto stwierdza realizację KPI, na podstawie jakich danych i co dzieje się w przypadku częściowego wykonania celu. Im bardziej uznaniowe kryterium, tym większe ryzyko sporu.
W dokumentacji warto również ustalić, czy w określonych sytuacjach możliwe będzie przyspieszenie vestingu. Może mieć ono znaczenie np. przy sprzedaży spółki. Jeżeli czteroletni harmonogram kończy się dopiero za dwa lata, strony mogą uzgodnić, że określone zdarzenie spowoduje wcześniejsze nabycie uprawnień do części albo całego pozostałego pakietu akcji.
Dlaczego PSA dobrze nadaje się do vestingu?
Jednym z wyróżników Prostej Spółki Akcyjnej jest możliwość obejmowania akcji w zamian za wkład niepieniężny mający wartość majątkową, w tym wprost za świadczenie pracy lub usług. Jednocześnie akcje PSA nie mają wartości nominalnej i nie stanowią części kapitału akcyjnego. Wynika to bezpośrednio z art. 300² KSH.
Ma to duże znaczenie dla startupów, w których wartość tworzy nie tylko gotówka. CTO może wnosić rozwój technologii, founder może świadczyć pracę operacyjną, a kluczowy specjalista może przez kilka lat budować produkt lub sprzedaż. PSA pozwala powiązać takie zaangażowanie z akcjami w sposób, który w klasycznych konstrukcjach kapitałowych jest trudniejszy.
Trzeba jednak odróżnić objęcie akcji za pracę lub usługi od samego vestingu. Fakt, że KSH pozwala pokrywać akcje takim wkładem, nie powoduje jeszcze, że akcje automatycznie vestują co miesiąc albo wracają do spółki po odejściu akcjonariusza. Harmonogram, warunki, konsekwencje odejścia oraz sposób wykonania obowiązku zbycia akcji wymagają osobnego uregulowania.
Istotne jest również to, jak PSA jest zakładana. Jeżeli umowa spółki jest zawierana przy wykorzystaniu wzorca w systemie teleinformatycznym, akcje pierwszej emisji mogą być pokryte wyłącznie wkładami pieniężnymi. Jeżeli już na starcie model ma zakładać objęcie akcji za pracę lub usługi, trzeba odpowiednio dobrać sposób utworzenia i dokumentację spółki.
Jak zapisać reverse vesting w PSA?
W reverse vestingu najważniejsze pytanie brzmi nie „ile procent founder straci?”, ale jaki dokładnie mechanizm prawny ma zadziałać, kiedy wystąpi określone zdarzenie.
Załóżmy, że dwóch founderów obejmuje po 50% akcji, ale ich pakiety podlegają czteroletniemu reverse vestingowi. Po dwóch latach jeden z nich odchodzi. Ekonomiczne założenie może być takie, że połowa jego pakietu jest już vested, a połowa pozostaje unvested. Dokumentacja powinna odpowiedzieć na kolejne pytanie: co konkretnie dzieje się z tą drugą połową?
Możliwości jest kilka. Umowa może przewidywać obowiązek sprzedaży odpowiedniej liczby akcji innemu founderowi, inwestorowi lub innemu wskazanemu nabywcy. Może również wykorzystywać odpowiednio skonstruowane uprawnienie do żądania sprzedaży. Jeżeli nabywcą miałaby być sama spółka, trzeba dodatkowo uwzględnić przepisy KSH dotyczące nabywania akcji własnych. Co do zasady PSA nie może swobodnie nabywać własnych akcji, ale art. 300⁴⁷ KSH przewiduje konkretne wyjątki, między innymi nabycie w celu umorzenia oraz nabycie na podstawie upoważnienia akcjonariuszy po spełnieniu ustawowych warunków.
Innym narzędziem może być umorzenie akcji. KSH pozwala na umorzenie dobrowolne oraz przymusowe, a umowa spółki może również przewidywać umorzenie w razie ziszczenia się określonego zdarzenia. Nie można jednak sprowadzić tego mechanizmu do prostego zapisu „po odejściu akcje przepadają”. Przymusowe umorzenie musi mieć podstawę w umowie spółki, a spłata za przymusowo umarzane akcje nie może być niższa od ich wartości godziwej.
Z tego powodu zapis spotykany czasem w uproszczonych opisach reverse vestingu, zgodnie z którym „founder odsprzedaje akcje spółce za symboliczną złotówkę”, jest zbyt daleko idącym skrótem. Cena, nabywca i konstrukcja odkupu muszą odpowiadać konkretnemu mechanizmowi. Należy również sprawdzić konsekwencje podatkowe. PSA dodatkowo nie ma wartości nominalnej akcji, więc nie można bezrefleksyjnie kopiować zapisów posługujących się „ceną nominalną” znanych z innych struktur.
Zbycie akcji, ograniczenia i rejestr akcjonariuszy
Reverse vesting powinien być projektowany razem z zasadami zbywania akcji. KSH stanowi, że zbycie lub obciążenie akcji PSA wymaga formy dokumentowej pod rygorem nieważności. Nabycie akcji co do zasady następuje natomiast z chwilą wpisu nabywcy do rejestru akcjonariuszy.
Umowa spółki może dodatkowo uzależnić rozporządzenie akcją od zgody spółki albo ograniczyć je w inny sposób. Takie ograniczenia mają praktyczne znaczenie przy vestingu, ponieważ founder nie powinien móc swobodnie sprzedać osobie trzeciej pakietu, który zgodnie z umową pozostaje jeszcze objęty reverse vestingiem.
Rejestr akcjonariuszy nie jest jednak tym samym co vesting schedule. Pokazuje aktualny stan prawny – między innymi akcjonariuszy, akcje, ich przeniesienie oraz ograniczenia w rozporządzaniu akcjami. Sama tabela pokazująca, że w 18. miesiącu „vested jest 37,5%” może pozostać elementem dokumentacji programu lub cap table. KSH pozwala przy tym umowie spółki rozszerzyć zakres informacji ujawnianych w rejestrze.
Dlatego przy wdrażaniu vestingu trzeba pilnować spójności co najmniej trzech poziomów: ekonomicznego cap table, dokumentów określających harmonogram i warunki oraz prawnego stanu akcji ujawnianego w rejestrze akcjonariuszy.
Co powinna określać umowa vestingu lub reverse vestingu?
Dobry zapis nie może kończyć się na zdaniu „akcje vestują przez cztery lata”. Powinien pozwalać ustalić wynik również wtedy, gdy współpraca kończy się w najmniej oczekiwanym momencie.
Dokumentacja powinna określać przede wszystkim:
- liczbę akcji objętych mechanizmem,
- datę rozpoczęcia vestingu,
- długość całego okresu,
- długość cliffu,
- częstotliwość dalszego vestingu, np. miesięczną lub kwartalną,
- ewentualne cele lub KPI,
- zasady stwierdzania wykonania warunków,
- zdarzenia przerywające vesting,
- sposób rozliczenia części już vested i jeszcze unvested,
- kto może nabyć akcje objęte obowiązkiem zbycia,
- sposób określenia ceny,
- terminy i procedurę wykonania odkupu,
- ograniczenia dotyczące wcześniejszego zbywania lub obciążania akcji,
- zasady acceleration przy sprzedaży spółki lub innych uzgodnionych zdarzeniach,
- relację mechanizmu do umowy spółki, umowy akcjonariuszy i dokumentacji inwestycyjnej.
Osobnym zagadnieniem są klauzule good leaver i bad leaver, czyli różne skutki odejścia zależnie od przyczyny zakończenia współpracy. Nie należy traktować ich jako synonimu reverse vestingu. Leaver określa przede wszystkim konsekwencje konkretnego sposobu odejścia i może wpływać m.in. na liczbę odkupywanych akcji oraz sposób ustalenia ceny. Szerzej omawiamy ten mechanizm w tekście o term sheet w PSA.
Najczęstsze błędy przy vestingu w PSA
Pierwszym błędem jest kopiowanie zagranicznego wzoru umowy bez przełożenia go na polskie przepisy. Zdanie „all unvested shares shall be forfeited” może dobrze opisywać ekonomiczny zamiar stron, ale samo w sobie nie odpowiada jeszcze na pytanie, jak zgodnie z polskim prawem ma dojść do zmiany właściciela akcji.
Drugim problemem jest brak rozróżnienia między vestingiem i reverse vestingiem. Jeżeli akcje zostały już objęte i akcjonariusz figuruje w rejestrze, sytuacja prawna jest inna niż wtedy, gdy dopiero nabywa prawo do przyszłego objęcia lub otrzymania kolejnych akcji.
Trzecim błędem jest pozostawienie niejasnej ceny odkupu. „Symboliczna cena”, „wartość nominalna” albo „cena ustalona przez spółkę” mogą prowadzić do sporów, a w PSA akcje w ogóle nie posiadają wartości nominalnej. Trzeba jednoznacznie wskazać formułę ceny i sprawdzić, czy pasuje ona do wybranego mechanizmu prawnego oraz jego skutków podatkowych.
Problemy powoduje też nieprecyzyjny cliff. Umowa powinna wskazywać konkretną datę rozpoczęcia harmonogramu i sposób liczenia okresów. Ma to znaczenie chociażby wtedy, gdy founder współpracował przy projekcie przez pół roku przed założeniem PSA albo gdy inwestor wprowadza reverse vesting dopiero podczas rundy finansowania.
Na końcu pozostaje spójność dokumentów. Umowa akcjonariuszy nie powinna obiecywać mechanizmu, którego nie da się wykonać ze względu na treść umowy spółki, zasady emisji, ograniczenia zbywania akcji albo przepisy o akcjach własnych. Im bardziej skomplikowana struktura inwestycyjna, tym ważniejsze staje się projektowanie vestingu razem z całą dokumentacją właścicielską.
Komentarz eksperta – Bartosz Pasternak
W mojej ocenie jednym z największych błędów przy wdrażaniu reverse vestingu w prostej spółce akcyjnej jest skupienie się wyłącznie na harmonogramie nabywania uprawnień do akcji, bez odpowiedniego zabezpieczenia jego wykonania. Sam zapis przewidujący, że founder traci określoną część pakietu w przypadku wcześniejszego odejścia, nie wystarczy. Dokumentacja powinna precyzyjnie określać, kto jest uprawniony do nabycia akcji, według jakiej ceny oraz w jaki sposób nastąpi ich przeniesienie. Szczególnie istotne jest również rozróżnienie sytuacji good leaver i bad leaver. Dobrze skonstruowany reverse vesting powinien chronić interesy spółki i pozostałych akcjonariuszy, ale jednocześnie uwzględniać rzeczywisty wkład foundera w rozwój przedsięwzięcia.
Vesting przed wejściem inwestora – kiedy warto uporządkować zasady?
Najlepszym momentem na ustalenie zasad vestingu zwykle nie jest dzień, w którym jeden z founderów właśnie oznajmił, że odchodzi. Wtedy strony mają już sprzeczne interesy, a możliwości działania wynikają przede wszystkim z dokumentów podpisanych wcześniej.
Mechanizm warto przemyśleć przy zakładaniu spółki, dołączaniu kolejnego foundera, tworzeniu programu dla kluczowych członków zespołu oraz przed rozpoczęciem rundy inwestycyjnej. Inwestor analizuje nie tylko liczbę akcji poszczególnych founderów, ale również to, czy osoby kluczowe dla wartości projektu mają ekonomiczny powód, aby pozostać w nim przez kolejne lata.
Nie oznacza to, że każdy founder powinien mieć czteroletni reverse vesting i roczny cliff. Harmonogram powinien odpowiadać historii projektu, dotychczasowemu wkładowi poszczególnych osób, ich przyszłej roli i warunkom inwestycji. Founder pracujący nad spółką od trzech lat znajduje się w innej sytuacji niż osoba dołączająca tydzień przed rundą.
Jeżeli w PSA ma zostać wdrożony vesting, reverse vesting, ESOP albo wejście inwestora, warto projektować te elementy jako jeden system. W ramach obsługi Founderzy i inwestor pomagamy ułożyć relacje między akcjonariuszami, mechanizmy vestingu, zasady emisji i dokumentację inwestycyjną tak, aby ekonomiczne uzgodnienia można było później rzeczywiście wykonać.